
O Supremo Tribunal Federal (STF) decidiu afastar a possibilidade de cobrança do IPTU progressivo quando o cálculo do imposto considera apenas a área do imóvel. A decisão foi tomada no julgamento do Tema 1.455 da repercussão geral e estabelece um novo entendimento sobre a forma como os municípios podem aplicar a progressividade do tributo.
Na prática, a Corte entendeu que a simples dimensão do imóvel não pode, por si só, servir como fundamento para aumentar progressivamente a alíquota do IPTU. A discussão envolve a interpretação das regras constitucionais que autorizam a progressividade do imposto e pode ter impacto direto sobre contribuintes que tiveram o valor do tributo elevado com base exclusivamente no tamanho de seus imóveis.
O julgamento do STF ganha importância porque deverá orientar decisões semelhantes em todo o país. A definição do Tema 1.455 traz maior segurança jurídica para contribuintes e administrações municipais, ao estabelecer limites para a utilização da área do imóvel como critério isolado na cobrança progressiva do IPTU.
Fonte da informação: Supremo Tribunal Federal (STF), julgamento do Tema 1.455 da Repercussão Geral.
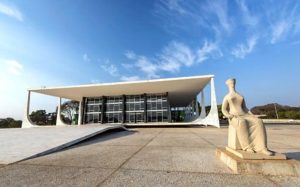
FOTO: SUPREMO TRIBUNAL FEDERAL (STF)